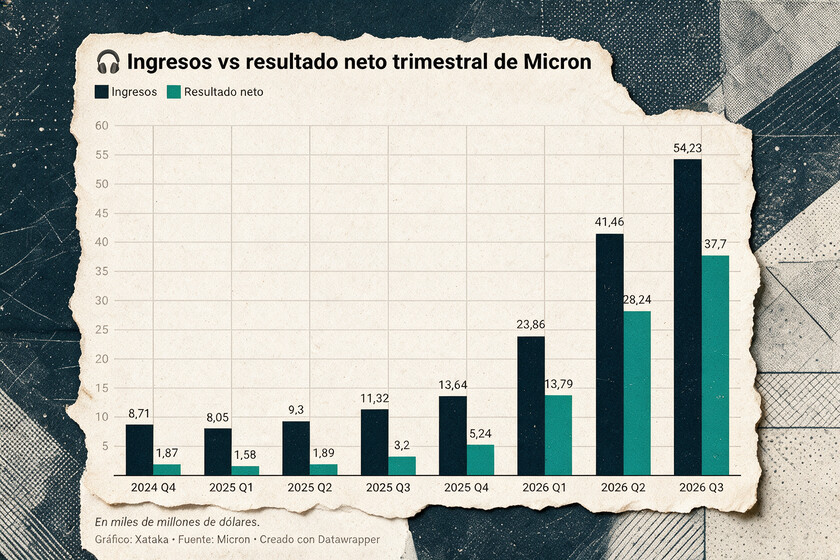
En un sorprendente giro del mercado tecnológico, Micron ha cerrado el último trimestre con unos beneficios de 37.700 millones de dólares, superando a gigantes como Apple, que obtuvo 29.800 millones en el mismo periodo. Este cambio se debe en gran parte a la creciente demanda de memoria, impulsada por la inteligencia artificial (IA), que ha convertido a este componente en un elemento crucial y escaso en la industria tecnológica.
La memoria, que históricamente ha sido un componente intercambiable y de bajo coste, ahora representa cerca de la mitad del coste de los componentes de un sistema para centros de datos. Esta transformación ha llevado a Micron a firmar 26 contratos estratégicos de largo plazo, asegurando más del 35% de sus ingresos hasta 2030 con depósitos que alcanzan los 12.700 millones de dólares.
El margen de beneficio de Micron es impresionante, quedándose con casi 70 centavos por cada dólar que ingresa, mientras que Apple se queda con 27. Este aumento en los márgenes se debe a la escasez de memoria, que se espera que continúe hasta 2028 debido a la creciente demanda vinculada a la IA, que está creciendo a un ritmo del 100% anual.
Sin embargo, este auge podría no ser sostenible a largo plazo. La historia ha demostrado que la memoria es un negocio cíclico, donde los precios altos atraen nueva capacidad de producción, lo que podría llevar a una caída en los precios. Además, un margen bruto cercano al 90% podría ser percibido como un abuso de precios.
La pregunta que surge no es si Micron está ganando demasiado, sino quién está pagando estos precios. Los centros de datos pueden absorber estos costes, pero otros compradores de memoria, como fabricantes de portátiles, móviles y consolas, compiten por las mismas fábricas sin la economía «de IA» que les permita asumir estos gastos.
La memoria ha pasado de ser un componente accesible a un bien estratégico y caro, comparable al petróleo, que ahora decide el coste de construir la IA. Esta tendencia no parece que vaya a cambiar a medio plazo.